Vous travaillez depuis chez vous, sans bureau ni boutique, et pourtant un avis de CFE arrive en fin d'année. C'est normal : la cotisation foncière des entreprises concerne aussi les micro-entrepreneurs. La bonne nouvelle, c'est que beaucoup en sont exonérés sans le savoir. Voici les règles, et la date à ne pas laisser passer : le 15 décembre 2026.
La CFE, c'est quoi ?
La CFE est un impôt local. Elle finance la commune, ou l'intercommunalité, où vous exercez votre activité.
Elle est due par toute personne qui exerce une activité professionnelle non salariée de façon habituelle au 1er janvier de l'année, quel que soit son statut. Les micro-entrepreneurs sont donc concernés, comme les autres entreprises.
Pourquoi la payer quand on n'a pas de local ?
Normalement, la CFE se calcule sur la valeur locative des locaux que vous utilisez pour travailler. Si vous n'avez pas de local, ou si sa valeur locative est très faible, vous payez une cotisation minimum.
Son montant est fixé par votre commune, en fonction de votre chiffre d'affaires de l'année N-2, dans des fourchettes prévues par la loi. C'est pour cela que deux auto-entrepreneurs qui ont le même chiffre d'affaires ne paient pas la même CFE d'une commune à l'autre.
Les trois cas où vous payez moins, ou rien du tout
L'année de création
Pas de CFE l'année où vous créez votre micro-entreprise, quelle que soit la date de création.
L'année suivante
Pour la première année d'imposition après la création, la base de calcul est réduite de moitié.
5 000 € ou moins
Pas de CFE si votre chiffre d'affaires de l'année N-2 n'a pas dépassé 5 000 €.
Le troisième cas est le plus souvent méconnu. Cette exonération est prévue par la loi : elle s'applique de plein droit dès que votre chiffre d'affaires de référence reste sous le seuil.
Quelle année compte ? Pour la CFE 2026, c'est votre chiffre d'affaires de 2024. Un bon chiffre d'affaires en 2026 ne change donc rien à l'avis de cette année.
| Votre situation | Ce que vous payez |
|---|---|
| Année de création de votre micro-entreprise | Rien : pas de CFE cette année-là |
| Première année d'imposition après la création | CFE calculée sur une base réduite de moitié |
| Chiffre d'affaires de l'année N-2 de 5 000 € ou moins | Rien : exonération de plein droit |
| Les autres années | CFE complète, à payer au plus tard le 15 décembre |
La déclaration à faire l'année de création
L'année où vous créez votre micro-entreprise, vous devez déposer la déclaration initiale n° 1447-C-SD auprès de votre service des impôts des entreprises (SIE), au plus tard le 31 décembre. Pour une création en 2026, c'est donc au plus tard le 31 décembre 2026.
Obligation légale : la 1447-C-SD s'envoie par courrier à votre SIE. C'est elle qui permet de bénéficier de l'exonération de l'année de création.
Ensuite, il n'y a plus de déclaration à faire chaque année, sauf si votre situation change (un local plus grand, par exemple) ou si vous arrêtez votre activité.
Où trouver votre avis, et comment payer
L'avis de CFE n'est plus envoyé par courrier. Il se consulte uniquement en ligne, dans votre espace professionnel sur impots.gouv.fr. Si vous ne l'avez pas encore créé, c'est la première chose à faire : sans lui, vous ne verrez pas votre avis.
Si la CFE que vous avez payée l'année précédente est inférieure à 3 000 €, ce qui est le cas de la plupart des micro-entrepreneurs, elle se paie en une seule fois, au plus tard le 15 décembre.
Le paiement se fait obligatoirement de façon dématérialisée :
- paiement direct en ligne, depuis votre espace professionnel ;
- prélèvement à l'échéance ;
- prélèvement mensuel, à demander au plus tard le 30 juin.
Et la taxe pour frais de chambre ?
En plus de la CFE, il existe une taxe pour frais de chambre consulaire (chambre de commerce ou chambre de métiers). En micro-entreprise, elle ne se règle pas avec l'avis de CFE : elle est prélevée avec vos cotisations, lors de vos déclarations de chiffre d'affaires à l'URSSAF. Le détail est dans notre article sur le calcul des cotisations URSSAF.
Savoir où vous en êtes face au seuil de 5 000 €
AEcompagnon additionne votre chiffre d'affaires encaissé, année après année, sans tableur. Vous voyez d'un coup d'œil si vous restez sous le seuil qui vous exonère de CFE.
Sans carte bancaire · Application française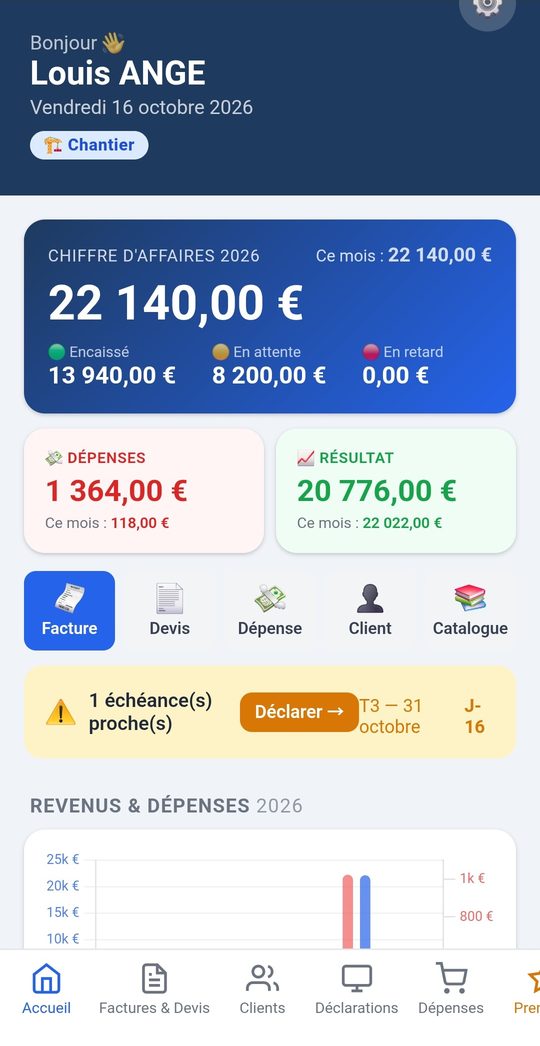
En résumé
- Pas de CFE l'année de création, et une base réduite de moitié l'année suivante.
- Pas de CFE si votre chiffre d'affaires de l'année N-2 ne dépasse pas 5 000 €.
- L'année de création : déclaration 1447-C-SD au plus tard le 31 décembre.
- L'avis se consulte uniquement dans votre espace professionnel sur impots.gouv.fr.
- Date limite de paiement : le 15 décembre 2026.
Questions fréquentes
Un auto-entrepreneur doit-il payer la CFE ?
Oui, en principe. La CFE est due par toute personne qui exerce une activité professionnelle non salariée de façon habituelle au 1er janvier de l'année, micro-entrepreneurs compris. Elle n'est pas due l'année de création, ni les années où le chiffre d'affaires de l'année N-2 n'a pas dépassé 5 000 €.
Je travaille chez moi, sans local. Suis-je concerné ?
Oui. Sans local, ou avec un local de très faible valeur locative, vous payez une cotisation minimum, fixée par votre commune en fonction de votre chiffre d'affaires de l'année N-2. Les exonérations de l'année de création et sous 5 000 € de chiffre d'affaires s'appliquent quand même.
Quelle est la date limite de paiement de la CFE en 2026 ?
Le 15 décembre 2026. L'avis se consulte uniquement en ligne, dans votre espace professionnel sur impots.gouv.fr : il n'est plus envoyé par courrier.
Chaque situation est particulière : en cas de doute, vérifiez auprès de votre service des impôts des entreprises.
Sources et vérifications — contenu vérifié le 25 octobre 2026.